
Facture intracommunautaire : règles, mentions et exemple
Vous vendez des marchandises à une société allemande ou vous réalisez une mission pour une entreprise espagnole ? Votre document de vente obéit alors à des règles particulières : pas de taxe facturée dans la plupart des cas, des identifiants à vérifier, des mentions précises et des formalités mensuelles. Ce guide s’adresse aux entreprises établies en France qui travaillent avec des professionnels d’un autre État membre de l’UE. Il distingue les deux grands cas, la livraison de biens et la prestation de services, avec un exemple chiffré.
Qu’est-ce qu’une facture intracommunautaire ?
Une facture intracommunautaire est émise par une entreprise établie en France pour une entreprise établie dans un autre pays de l’Union européenne. Elle ne comporte en général aucune TVA : la livraison de biens est exonérée, et pour une prestation, c’est le preneur qui paie la taxe chez lui (autoliquidation). En contrepartie, elle doit porter les deux numéros de TVA intracommunautaire, celui du vendeur et celui du preneur, et une mention qui explique l’absence de taxe.
Ces règles ne valent qu’entre professionnels (B2B). Pour un particulier d’un autre État membre, la TVA française s’applique en principe, avec des règles spécifiques pour les ventes à distance.
Quelles conditions pour facturer sans TVA dans l’UE ?
Trois conditions doivent être réunies :
- votre interlocuteur est une entreprise assujettie à la taxe dans un autre État membre ;
- il vous a communiqué un identifiant de TVA valide, que vous avez vérifié ;
- pour des marchandises, celles-ci quittent physiquement le territoire vers un autre État membre, et vous pouvez le prouver (documents de transport, attestation écrite de l’acquéreur s’il assure lui-même le transport).
Vérifiez toujours l’identifiant de votre interlocuteur sur VIES, le service en ligne gratuit de la Commission européenne, et conservez une trace datée de la réponse. Si l’identifiant est invalide au moment de l’opération, l’administration peut considérer que la TVA française était due.
Essayez Toolcie gratuitement
Plan gratuit disponible. Sans carte bancaire. Annulez à tout moment.
Livraison de biens ou prestation de services : quelles différences ?
| Critère | Livraison de biens | Prestation de services |
|---|---|---|
| Principe | Exonérée au départ, l’acquéreur déclare chez lui des acquisitions intracommunautaires | Taxable dans l’État du preneur, qui autoliquide |
| Texte | Article 262 ter I du CGI | Articles 44 et 196 de la directive 2006/112/CE |
| Mention | « Exonération de TVA, article 262 ter I du CGI » | « Autoliquidation » |
| Formalité mensuelle | État récapitulatif (ex-DEB) | Déclaration européenne de services (DES) |
Livraisons intracommunautaires de biens
Un fabricant lyonnais vend des pièces à une société belge. Comme toutes les livraisons intracommunautaires, l’opération est exonérée au départ (article 262 ter I du CGI) : la société belge déclare l’achat chez elle et applique la taxe de son État. Le document indique le prix HT, les deux identifiants et la mention d’exonération.
Prestations de services intracommunautaires
Une consultante parisienne réalise un audit pour une entreprise italienne : la mission est imposable en Italie, lieu d’établissement du preneur (article 44 de la directive 2006/112/CE). C’est le preneur qui déclare et paie la taxe italienne : c’est l’autoliquidation, prévue par l’article 196 de la même directive. Le document porte la mention « Autoliquidation ». Certaines missions suivent d’autres règles (travaux sur un immeuble, transport de passagers, restauration) : vérifiez avant d’émettre. Les autres cas où l’on facture sans taxe sont passés en revue dans notre guide sur la facture sans TVA.
Quelles mentions sur une facture intracommunautaire ?
En plus des mentions obligatoires d’une facture classique (numéro, date, identités, désignation, prix unitaire HT, conditions de paiement), elle comporte :
- votre numéro de TVA intracommunautaire (FR suivi de 2 chiffres de clé et de votre SIREN) ;
- celui de l’acquéreur, attribué par son État ;
- le montant hors taxe, sans ligne de taxe ;
- la mention qui justifie cette absence : exonération pour des biens, « Autoliquidation » pour une mission de service.
Aucun texte n’impose le français pour un acquéreur étranger, mais l’administration peut demander une traduction en cas de contrôle. Le document peut aussi être libellé dans une autre devise.
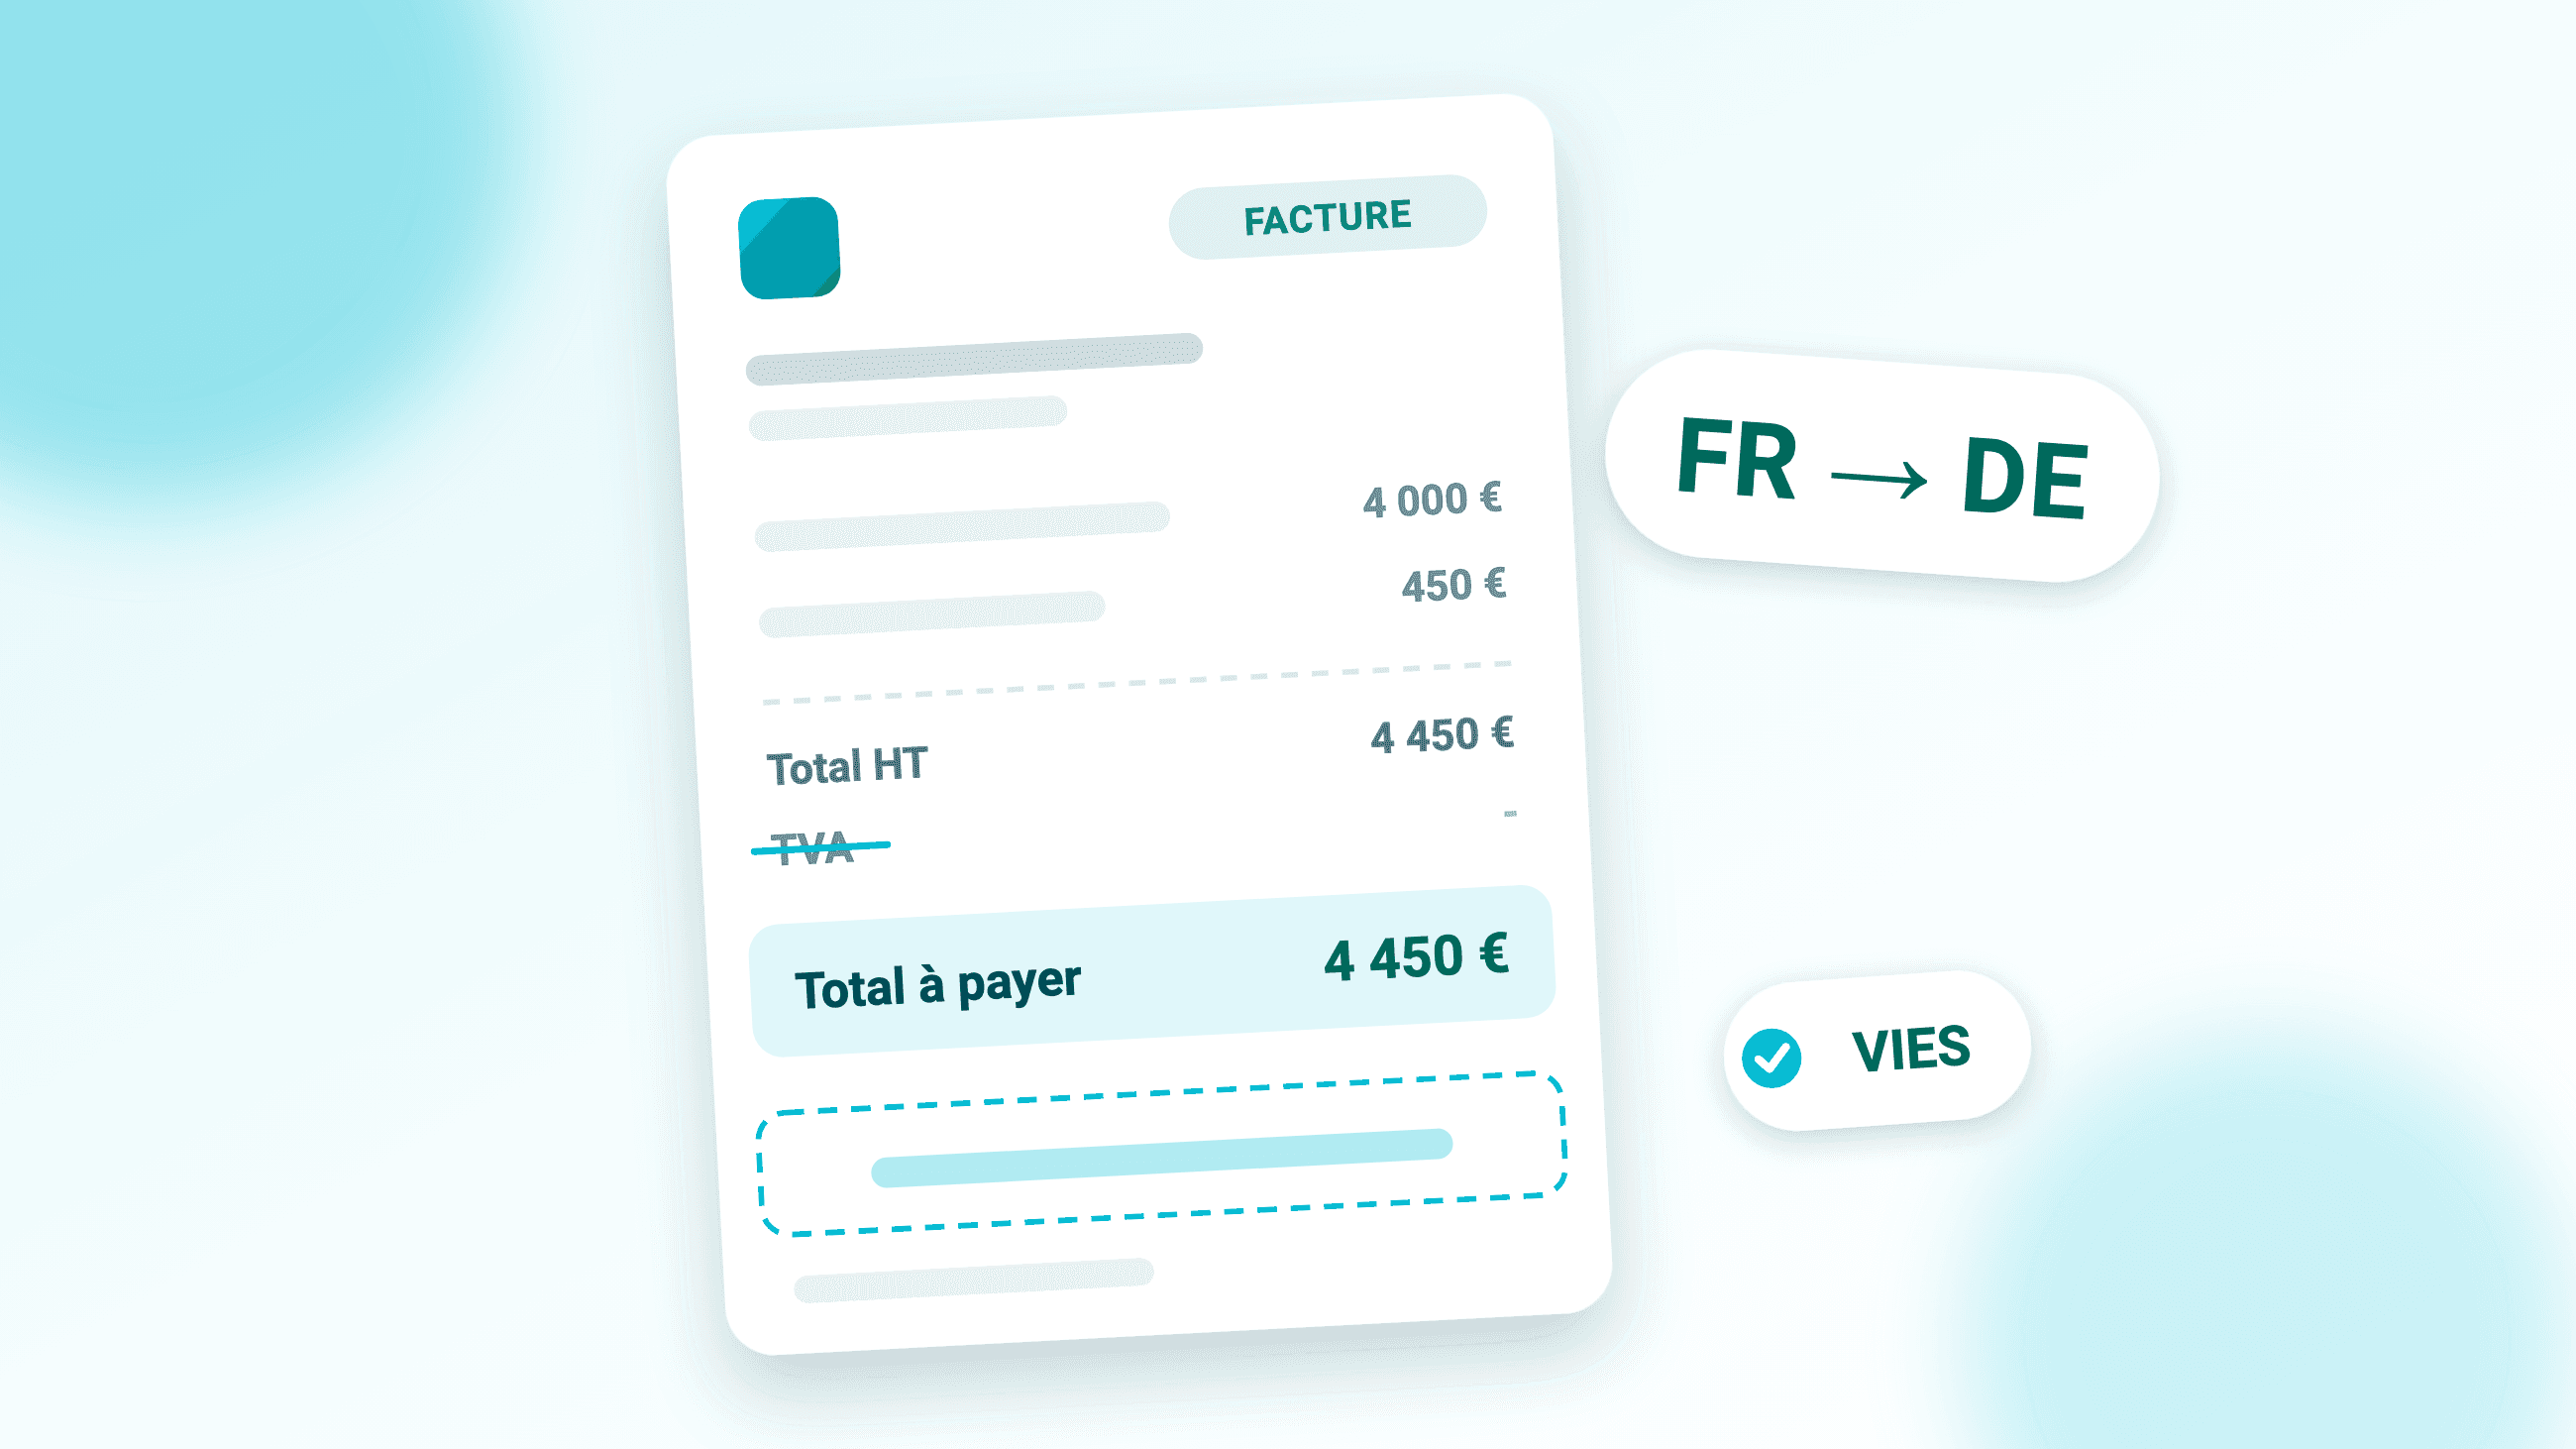
Exemple de facture intracommunautaire
Une agence web lilloise crée un site pour une société allemande.
| Désignation | Quantité | Prix unitaire HT | Total HT |
|---|---|---|---|
| Création d’un site vitrine | 1 | 4 000 € | 4 000 € |
| Maintenance (3 mois) | 3 | 150 € | 450 € |
| Total à payer | 4 450 € |
Sous le tableau figurent : l’identifiant de l’agence (FR…), celui de la société (DE…) et la mention « Autoliquidation ». Pas de ligne de taxe : la société allemande applique elle-même la taxe de son État. Pour du matériel livré en Allemagne, la mention serait celle de l’exonération (article 262 ter I).
Dans quel délai facturer et quelles formalités accomplir ?
Le document doit être émis au plus tard le 15 du mois suivant la livraison ou la fin de la prestation (article 289 du CGI). Chaque mois, vous reportez ensuite ces opérations :
- sur votre déclaration de TVA (CA3 ou CA12), dans les cases des opérations non imposables ;
- pour les biens, dans l’état récapitulatif, qui remplace la DEB depuis janvier 2022 (certaines entreprises désignées par la douane remplissent aussi l’enquête statistique EMEBI) ;
- pour les prestations, dans la DES.
L’état récapitulatif et la DES se déposent en ligne sur le portail de la douane, au plus tard le 10e jour ouvrable du mois suivant. Un oubli coûte cher : 750 € d’amende en l’absence de dépôt dans les délais, portés à 1 500 € si vous ne régularisez pas dans les 30 jours d’une mise en demeure. Chaque omission ou inexactitude est sanctionnée de 15 €, dans la limite de 1 500 € (article 1788 A du CGI).
À savoir : ces échanges intracommunautaires ne relèvent pas de l’obligation de facturation électronique entre entreprises établies sur le territoire national. Leurs données sont transmises par l’e-reporting.
Quelles erreurs éviter ?
Les erreurs les plus fréquentes, et les plus coûteuses en cas de contrôle fiscal :
- ne pas vérifier l’identifiant du preneur avant l’opération ;
- confondre les deux mentions : exonération pour des marchandises, autoliquidation pour des missions de service ;
- émettre le document trop tard, après le 15 du mois suivant ;
- oublier une formalité mensuelle (état récapitulatif ou DES), alors que ces obligations fiscales s’ajoutent à la déclaration de TVA habituelle.
Une bonne gestion de ces opérations passe par un suivi mensuel avec votre comptabilité : chaque montant facturé hors taxe à un autre pays de l’Union européenne doit se retrouver à l’identique dans vos déclarations.
Et quand c’est vous qui achetez dans l’UE ?
Le mécanisme s’inverse. Si vous achetez des marchandises à un fournisseur d’un autre État membre, il vous vend hors taxe et vous déclarez des acquisitions intracommunautaires : vous calculez la taxe au taux français, puis vous la déclarez et la déduisez sur le même formulaire. Pour une prestation achetée à un prestataire européen, vous autoliquidez la taxe (article 283-2 du CGI).
Faire une facture intracommunautaire avec Toolcie
Avec Toolcie, ce document se prépare comme n’importe quelle facture. Votre numéro de TVA se renseigne dans Paramètres › Entreprise (le même champ figure dans Paramètres › Taxes) et s’affiche dans le pied de page de vos documents, ainsi qu’en haut de page selon le modèle de mise en page. Celui de votre client se saisit dans sa fiche contact et apparaît sous son adresse. Pour l’absence de taxe, deux façons de procéder :
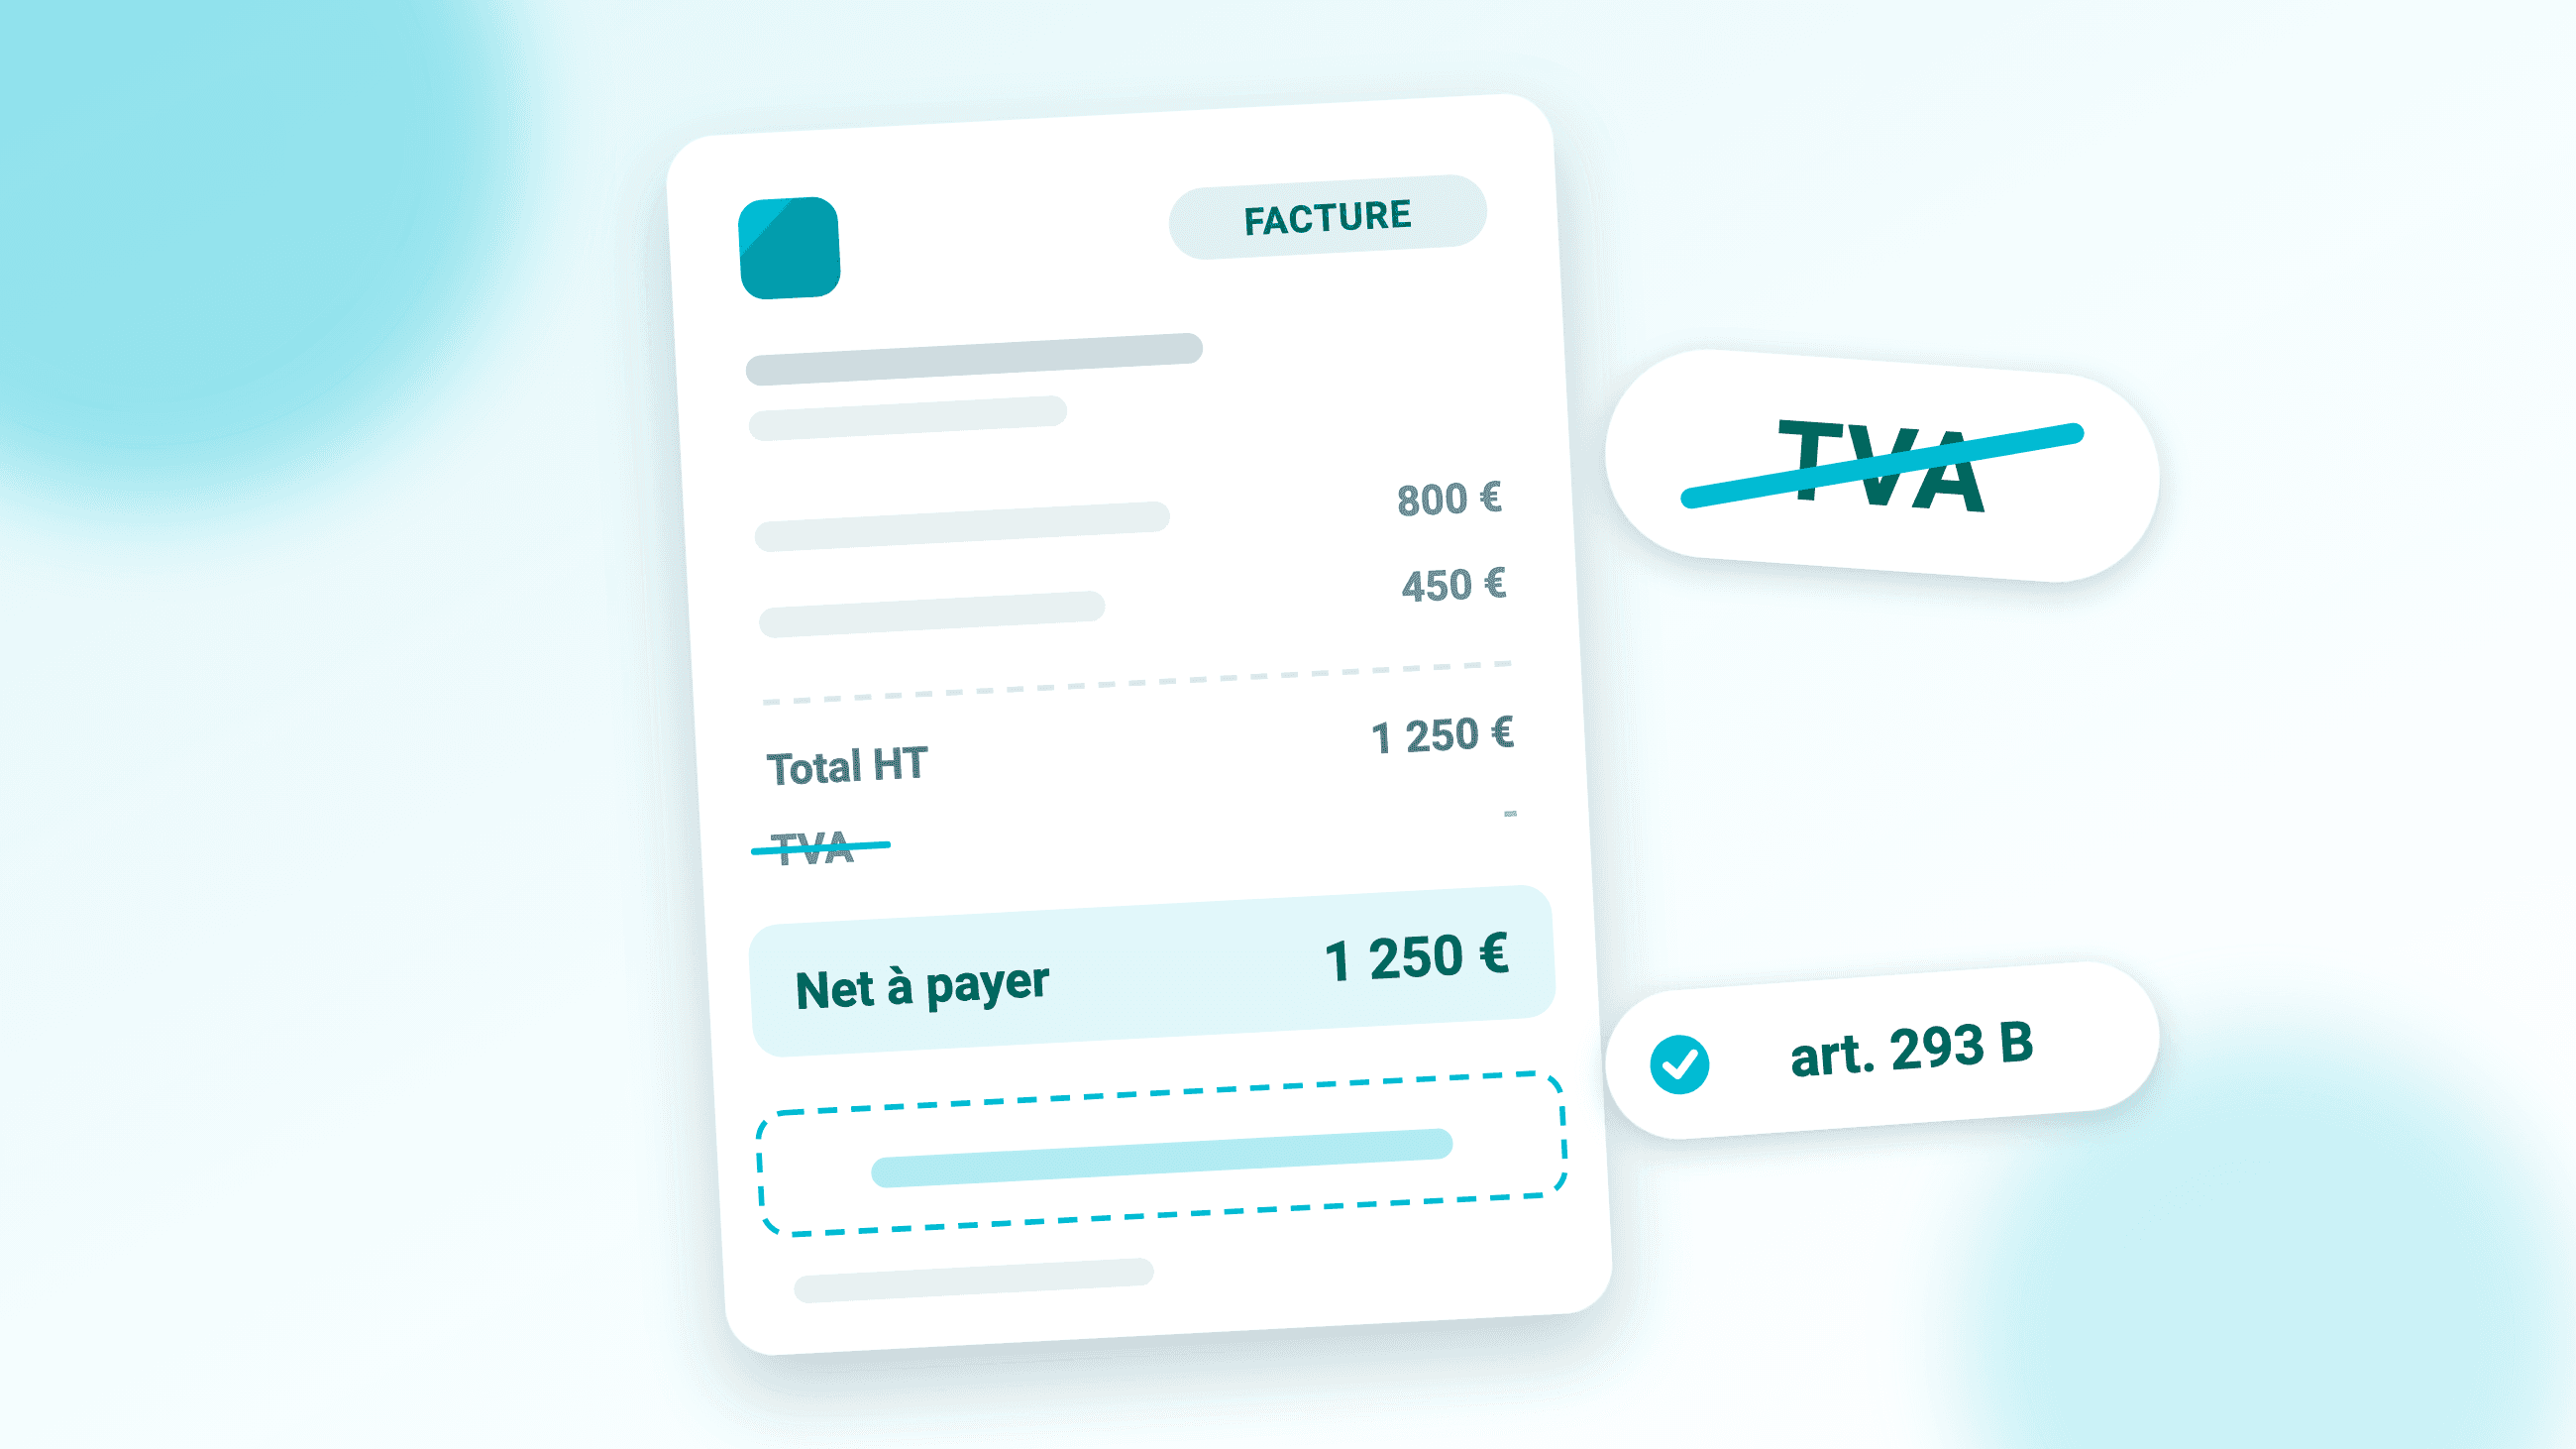
- Désactiver les taxes sur le document : dans les paramètres de la facture, vous désactivez les taxes et choisissez la raison d’exonération : « livraison intracommunautaire » pour des biens, « autoliquidation » pour un service. La mention correspondante s’affiche sur le document et varie selon le pays de l’entreprise : en France, « livraison intracommunautaire » affiche « Exonération de TVA, art. 262 ter I du CGI », et « autoliquidation » affiche « Autoliquidation : TVA due par le preneur ». Le guide sur l’activation des taxes dans un document indique où trouver ce réglage.
- Créer une taxe à 0 % : vous lui associez la catégorie « Intracommunautaire (UE) » ou « Autoliquidation », puis vous l’appliquez à vos lignes comme n’importe quelle autre taxe.
Dans Paramètres › Taxes, vous définissez la raison d’exonération utilisée par défaut : elle s’applique aux documents à venir lorsque leurs taxes sont désactivées. Sur chaque document, vous pouvez aussi choisir la devise, comme l’explique notre fiche pour changer la devise de vos documents. La numérotation est automatique, et un devis accepté se convertit en facture en un clic. Découvrez notre logiciel de facturation, avec un plan gratuit et un essai de 14 jours sans carte bancaire pour tout tester.
FAQ : facture intracommunautaire
Comment obtenir un numéro de TVA intracommunautaire ?
Une entreprise redevable reçoit en principe le sien lors de son immatriculation : il figure dans votre espace professionnel sur impots.gouv.fr. Si vous ne l’avez pas, ou si vous êtes en franchise en base, adressez la demande à votre service des impôts des entreprises.
Comment vérifier l’identifiant de TVA d’un acheteur de l’UE ?
Utilisez VIES, le service de la Commission : saisissez l’État et l’identifiant, le service indique s’il est valide. Faites-le avant la première opération, puis régulièrement, et conservez la réponse datée.
Un auto-entrepreneur peut-il faire une facture intracommunautaire ?
Oui. Un micro-entrepreneur en franchise qui rend un service à une entreprise d’un autre État membre doit demander un numéro de TVA intracommunautaire, mentionner « Autoliquidation » et déposer la DES. S’il vend des marchandises, il dépose l’état récapitulatif. Les règles propres à la franchise sont détaillées dans notre article sur la facture sans TVA.
Que se passe-t-il si l’identifiant du preneur est invalide ?
Sans identifiant valide au moment de l’opération, l’exonération d’une livraison de biens ne s’applique pas et, pour un service, vous aurez du mal à prouver que le preneur est un professionnel : la vente risque d’être taxée en France. Vous devez alors facturer la TVA à votre client, ou la payer vous-même si le règlement est déjà intervenu. D’où l’intérêt de vérifier avant d’émettre le document.
Fondateur de Toolcie
Clément a fondé Toolcie en 2018 parce qu’il ne trouvait pas le logiciel dont il avait besoin. Il suit de près les évolutions réglementaires liées à la facturation professionnelle.
Voir le profil LinkedInArticles connexes
Commencez votre essai gratuit de 14 jours
Rejoignez plus de 2 000 professionnels qui gagnent du temps chaque jour avec Toolcie.
Plan gratuit disponible. Sans carte bancaire. Annulez à tout moment.