
Vous êtes auto-entrepreneur, formateur ou vous facturez une entreprise établie dans un autre pays de l’UE ? Dans certains cas, votre facture ne doit pas comporter de TVA. Ce n’est pas un choix libre : on ne peut s’en passer que dans des situations prévues par la loi, et chacune impose une mention précise. Ce guide suit le droit français et s’adresse aux entreprises établies en France (les règles diffèrent en Belgique et en Suisse). Vous y trouverez les cas concernés, la mention exacte à recopier et un modèle commenté.
Quand peut-on faire une facture sans TVA ?
Une facture sans TVA est possible dans quatre situations : vous bénéficiez de la franchise en base, votre métier est exonéré par la loi, votre acheteur la déclare lui-même (autoliquidation), ou vous vendez des biens hors de France. Dans tous les cas, le document doit justifier cette absence par la mention légale correspondante.
| Situation | Qui est concerné | Mention à porter |
|---|---|---|
| Franchise en base | Petite structure sous les seuils (souvent un auto-entrepreneur) | « TVA non applicable, art. 293 B du CGI » |
| Opération exonérée | Santé, enseignement, formation, associations… | Référence du texte, par ex. « Exonération de TVA, art. 261-4-4° a du CGI » |
| Autoliquidation | Services à une entreprise de l’UE, sous-traitance dans le bâtiment | « Autoliquidation » |
| Livraison intracommunautaire | Vente de biens à une entreprise d’un autre pays de l’UE | « Exonération de TVA, article 262 ter I du CGI » |
| Exportation | Biens expédiés hors de l’UE | « Exonération de TVA, article 262 I du CGI » |
En dehors de ces cas, une entreprise redevable applique le taux de TVA prévu par la loi pour son opération.
Attention à l’erreur inverse : si vous facturez de la TVA alors que vous n’en êtes pas redevable, vous devez quand même la reverser à l’administration, du seul fait de l’avoir facturée (article 283, 3 du code général des impôts).
Franchise en base de TVA : qui peut facturer sans TVA ?
Le régime de franchise TVA (article 293 B) permet aux entreprises dont le chiffre d’affaires reste sous certains plafonds de ne rien collecter. Il concerne surtout les micro-entrepreneurs, mais une EI, une SARL ou une SAS peut aussi en bénéficier.
Les seuils de chiffre d’affaires en 2026
La loi de finances pour 2025 prévoyait un seuil unique de 25 000 €. Cette réforme a d’abord été suspendue, puis abrogée par la loi n° 2025-1044 du 3 novembre 2025. En 2026, les seuils restent donc inchangés :
| Activité | Seuil de base | Seuil majoré |
|---|---|---|
| Ventes, hébergement | 85 000 € | 93 500 € |
| Services, professions libérales | 37 500 € | 41 250 € |
| Avocats, auteurs, artistes (1) | 50 000 € | 55 000 € |
(1) Seuils applicables à l’activité réglementée des avocats et aux livraisons d’œuvres et cessions de droits des auteurs et artistes-interprètes. Pour leurs autres activités, les seuils sont de 35 000 € et 38 500 €.
Comment les lire ? Le seuil de base se mesure sur le chiffre d’affaires de l’année civile précédente, le seuil majoré sur celui de l’année en cours. Si le plafond de base est dépassé sur l’année civile, le régime s’arrête au 1er janvier de l’année suivante. Si vous dépassez le plafond majoré en cours d’année, vous devenez redevable dès le jour du dépassement : les factures émises ensuite deviennent taxables.
La mention à porter sur chaque document
Vous indiquez sur vos factures (et vos devis) : « TVA non applicable, art. 293 B du CGI ». Les prix sont des prix nets : le montant HT est aussi la somme à payer. Contrepartie : vous ne récupérez pas la taxe payée sur vos achats. Pour aller plus loin sur ce statut, consultez notre page dédiée aux auto-entrepreneurs.
Changement de référence à prévoir : les règles de TVA sont transférées dans le code des impositions sur les biens et services (CIBS) à compter du 1er janvier 2027 (report décidé par l’ordonnance n° 2026-671 du 27 juillet 2026). La mention deviendra « TVA non applicable, article L. 233-3 du CIBS ». Certaines pages de l’administration citent encore l’ancienne numérotation (L. 223-3), mais Légifrance place la franchise à l’article L. 233-3 au 1er janvier 2027. L’ancienne référence reste admise jusqu’au 30 juin 2028, ce qui laisse le temps d’adapter vos modèles.
Essayez Toolcie gratuitement
Plan gratuit disponible. Sans carte bancaire. Annulez à tout moment.
Quelles activités sont exonérées de TVA ?
Certaines opérations sont exonérées par l’article 261, quel que soit votre chiffre d’affaires : tout tient à la nature de l’opération, pas à la taille de l’entreprise. Les principaux cas :
- Santé : les soins dispensés par les professions médicales et paramédicales réglementées (art. 261, 4, 1°).
- Formation professionnelle continue : les formations assurées par un organisme titulaire d’une attestation de l’administration (art. 261, 4, 4° a).
- Enseignement : les cours particuliers donnés par une personne physique payée directement par ses élèves (art. 261, 4, 4° b).
- Associations à but non lucratif : les prestations rendues à leurs membres, sous conditions (art. 261, 7, 1°).
- Certaines opérations bancaires, d’assurance et de location de logements nus.
Sur le document, vous indiquez la référence du texte, comme dans l’exemple du tableau ci-dessus pour un organisme de formation.
Autoliquidation : quand l’acheteur déclare la TVA à votre place
Dans ce mécanisme, l’impôt existe bien, mais c’est votre acheteur qui le déclare et le paie. Vous facturez un prix hors taxe avec la mention dédiée. Deux cas reviennent souvent.
Prestation pour une entreprise de l’Union européenne
Lorsque vous rendez un service à une entreprise établie dans un autre État membre, l’impôt est dû dans son pays et c’est elle qui l’autoliquide. Votre document porte la mention « Autoliquidation » et les deux numéros d’identification.
Autoliquidation de la TVA en sous-traitance dans le bâtiment
Un sous-traitant qui réalise des travaux de construction pour une entreprise principale ne collecte rien : le donneur d’ordre déclare l’impôt à sa place (article 283-2 nonies, contrats signés depuis le 1er janvier 2014). Les prestations intellectuelles (bureau d’études, ingénierie) et la location de matériel de chantier ne sont pas concernées.
Livraisons intracommunautaires et exportations : la TVA n’est pas applicable
Vendre des biens à l’étranger permet aussi de facturer sans TVA, à condition de prouver que la marchandise a bien quitté la France.
- Livraison dans l’UE : les biens vendus à une entreprise d’un autre État de l’UE sont exonérés (article 262 ter I). Le document indique les numéros d’identification du vendeur et de l’acheteur.
- Exportation : les biens expédiés hors de l’Union européenne sont exonérés (article 262 I). Conservez les justificatifs de sortie (déclaration en douane).
Quelles sont les mentions obligatoires d’une facture sans TVA ?
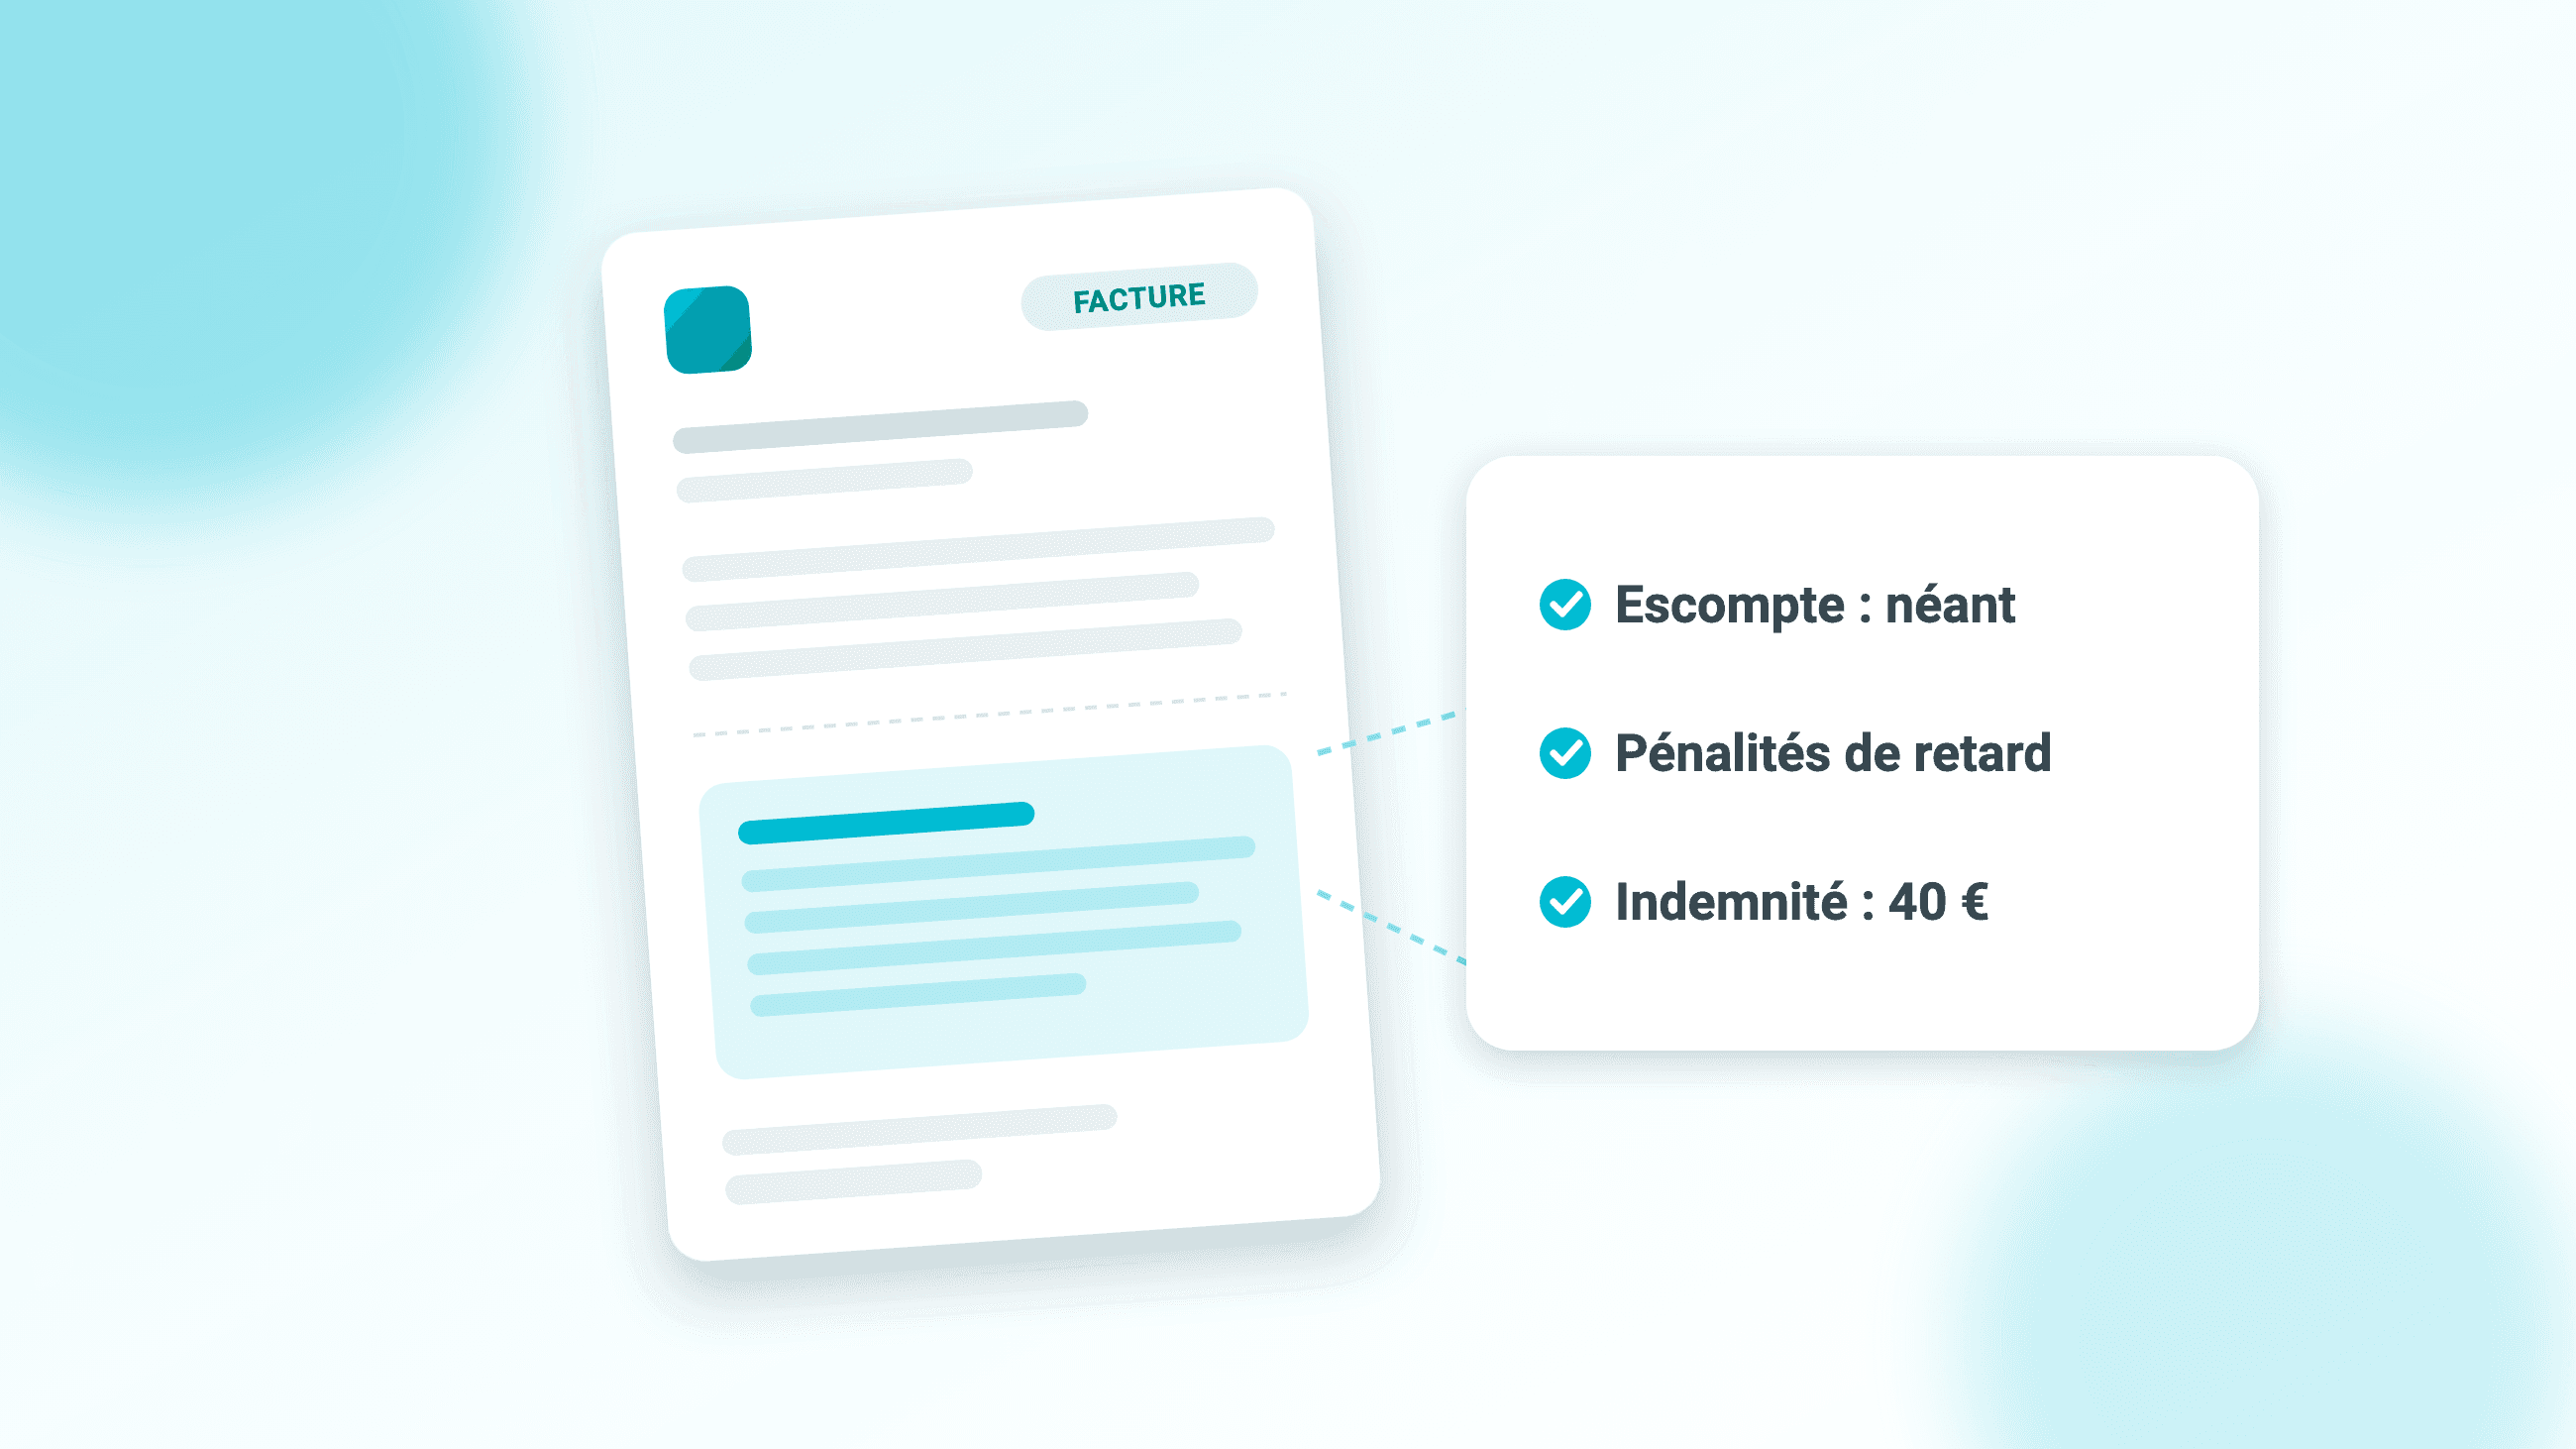
Elle comporte les mêmes mentions obligatoires qu’une facture classique : date et numéro unique, identité et numéro SIREN du vendeur, identité du client, désignation, quantité et prix unitaire HT, date d’échéance, pénalités de retard et, entre professionnels, indemnité forfaitaire de 40 €. Deux particularités : le montant HT est le net à payer, et une mention justifie l’absence de taxe. En franchise, votre numéro de TVA intracommunautaire n’est indispensable que pour une livraison ou une prestation à une entreprise de l’UE.
La réforme de la facturation électronique ajoute quatre nouvelles informations : le numéro SIREN de l’acheteur, l’adresse de livraison si elle diffère de la sienne, la catégorie de l’opération (livraison de biens, prestation de services ou les deux) et, le cas échéant, l’option pour le paiement de la taxe d’après les débits. Elles s’appliquent depuis le 1er septembre 2026 pour les grandes entreprises et les ETI, et à partir du 1er septembre 2027 pour les PME et les micro-entreprises (article 242 nonies A de l’annexe II du CGI). La liste complète figure dans notre article sur les mentions obligatoires d’une facture.
Exemple et modèle de facture sans TVA
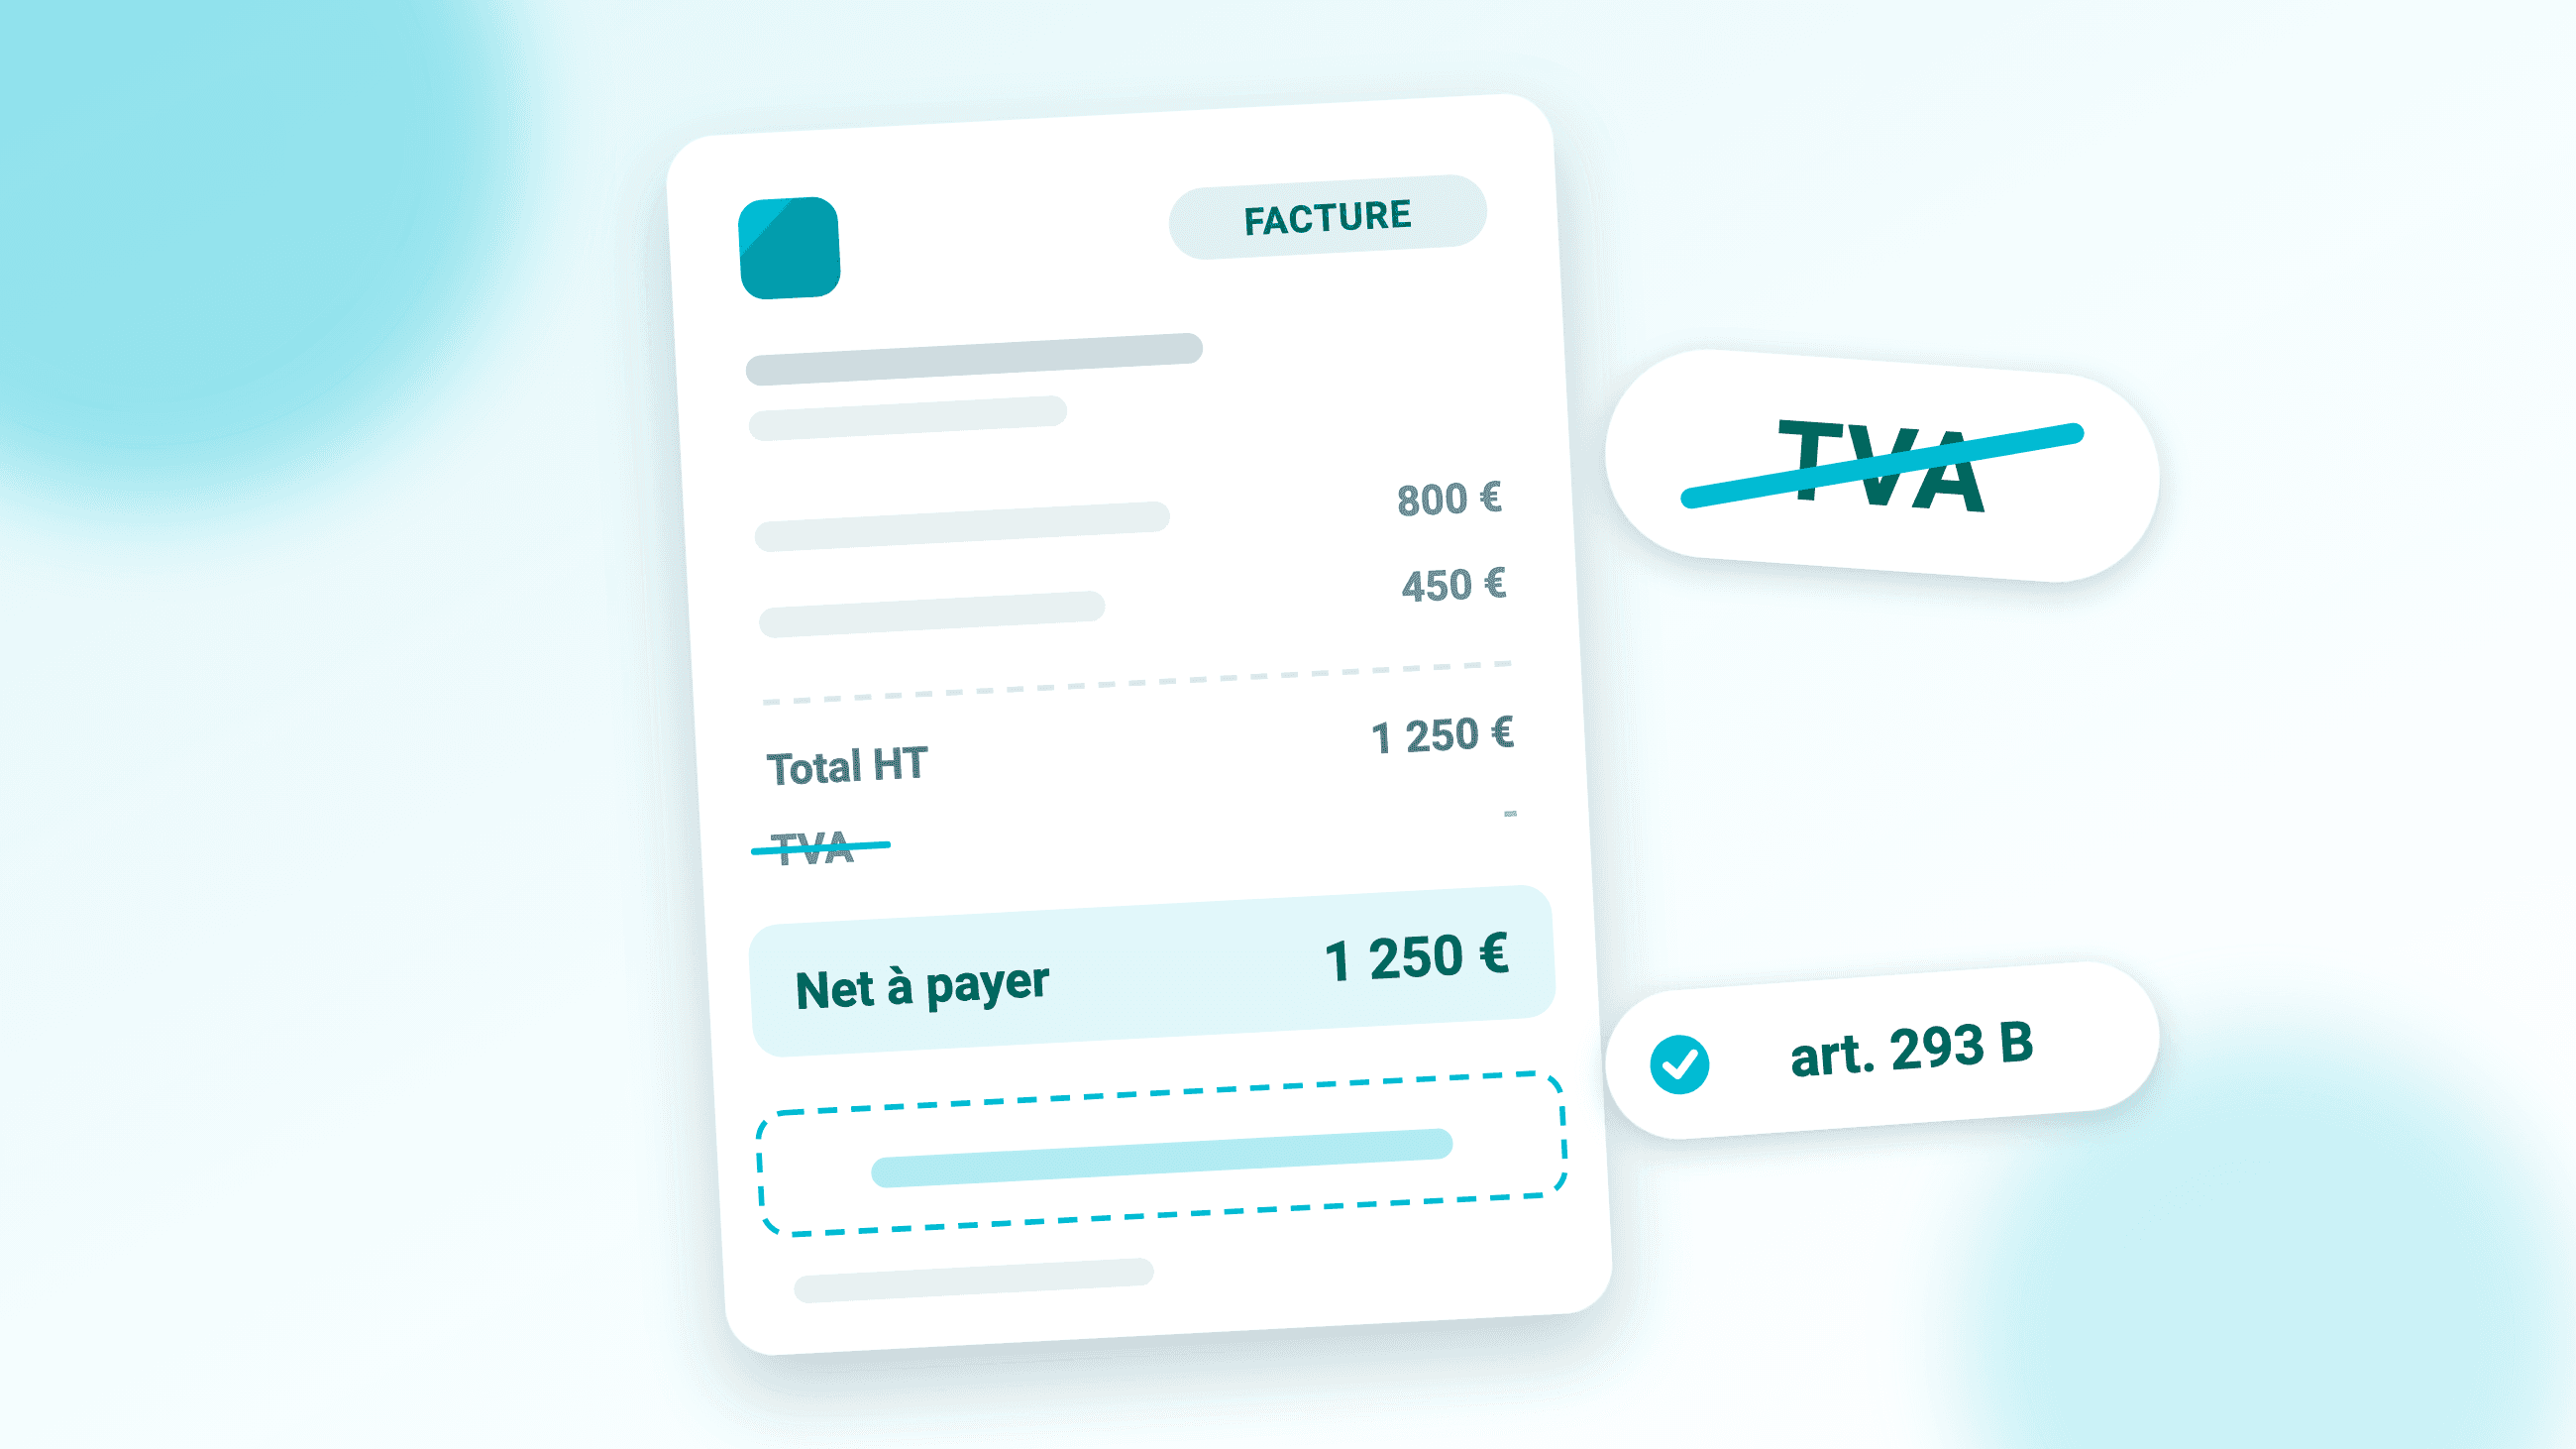
Julie est graphiste et auto-entrepreneuse en franchise en base. Elle facture la création d’une identité visuelle à une SAS.
| Désignation | Quantité | Prix unitaire HT | Total HT |
|---|---|---|---|
| Création de logo | 1 | 800 € | 800 € |
| Charte graphique | 1 | 450 € | 450 € |
| Net à payer | 1 250 € |
Sous le tableau, Julie ajoute : « TVA non applicable, art. 293 B du CGI ». Aucune ligne de TVA, aucun total TTC : la SAS paie 1 250 €. Pour partir d’une base propre, vous pouvez utiliser nos modèles de factures gratuits.
Facture sans TVA : êtes-vous concerné par la facturation électronique ?
Oui, le plus souvent. En franchise en base, vous devez pouvoir recevoir des factures électroniques depuis le 1er septembre 2026 et les émettre à partir du 1er septembre 2027 pour vos clients professionnels établis en France, via une plateforme agréée (PA). En revanche, les opérations exonérées des articles 261 à 261 E ne sont pas soumises à l’obligation d’émission électronique. Le détail figure dans notre article sur la facturation électronique en France.
Faire une facture sans TVA avec Toolcie
Avec Toolcie, une facture sans TVA se prépare comme une facture classique : vous ajoutez vos lignes d’articles, et les taxes, remises et totaux sont calculés automatiquement. Deux façons de facturer sans TVA, selon votre cas :
- Désactiver les taxes sur le document : dans les paramètres de la facture, vous désactivez les taxes et choisissez la raison d’exonération : exonérée, autoliquidation, livraison intracommunautaire, exportation ou hors champ. La mention correspondante s’affiche sur le document et varie selon le pays de l’entreprise. En France, « exonérée » affiche la mention de franchise « TVA non applicable, art. 293 B du CGI ». Le guide sur l’activation des taxes dans un document indique où trouver ce réglage.
- Créer une taxe à 0 % : vous lui associez une catégorie (taux zéro, exonéré, autoliquidation, intracommunautaire ou exportation), puis vous l’appliquez à vos lignes comme n’importe quelle autre taxe.
Dans Paramètres › Taxes, vous définissez la raison d’exonération utilisée par défaut : elle s’applique aux documents à venir lorsque leurs taxes sont désactivées. Si vous indiquez à l’inscription que vous n’appliquez pas la TVA, la mention « TVA non applicable, art. 293 B du CGI » est préremplie ; vous pouvez choisir une autre raison à tout moment. Pour une exonération sans raison dédiée (santé, formation…), vous pouvez saisir la référence du texte dans le texte de bas de page de vos documents.
La numérotation est automatique : le numéro définitif est attribué à la finalisation du document. Un devis accepté se convertit en facture en un clic. Pour la réforme de la facturation électronique, Toolcie permet d’émettre vos factures au format Factur-X et de les transmettre via sa plateforme agréée partenaire : l’activation se fait depuis vos paramètres entreprise. Découvrez notre logiciel de facturation, avec un plan gratuit et un essai de 14 jours sans carte bancaire pour tout tester.
FAQ : facture sans TVA
Un auto-entrepreneur peut-il facturer la TVA ?
Oui, dans deux cas. S’il dépasse les plafonds de la franchise, il devient redevable et doit la facturer. Il peut aussi renoncer volontairement à la franchise (article 293 F), par exemple pour déduire la TVA payée sur ses achats. Ses factures affichent alors le taux, le montant de TVA et le total TTC, ainsi que son numéro d’identification.
Une facture sans TVA est-elle valable sans la mention ?
Non. Elle doit toujours porter la mention qui explique l’absence de taxe : franchise, référence d’exonération ou autoliquidation. Faute de mention, le document est incomplet. En cas de contrôle, vous risquez une amende et l’administration peut réclamer l’impôt non collecté.
Une association peut-elle faire une facture sans TVA ?
Oui, si ses activités sont exonérées. Les associations à but non lucratif dont la gestion est désintéressée le sont pour certaines prestations rendues à leurs membres (article 261, 7, 1°). Leur facture indique alors la référence du texte. Une association qui exerce une activité lucrative peut, en revanche, être assujettie.
Faut-il un numéro de TVA intracommunautaire pour facturer sans TVA ?
Pas toujours. En franchise, il n’est pas obligatoire pour vos acheteurs français. Il devient indispensable dès que vous travaillez avec des entreprises d’autres pays de l’UE : livraison de biens ou prestation facturée en autoliquidation. Il s’obtient auprès de votre service des impôts des entreprises.
Fondateur de Toolcie
Clément a fondé Toolcie en 2018 parce qu’il ne trouvait pas le logiciel dont il avait besoin. Il suit de près les évolutions réglementaires liées à la facturation professionnelle.
Voir le profil LinkedInArticles connexes
Commencez votre essai gratuit de 14 jours
Rejoignez plus de 2 000 professionnels qui gagnent du temps chaque jour avec Toolcie.
Plan gratuit disponible. Sans carte bancaire. Annulez à tout moment.