
Facture proforma : définition, exemple et utilité
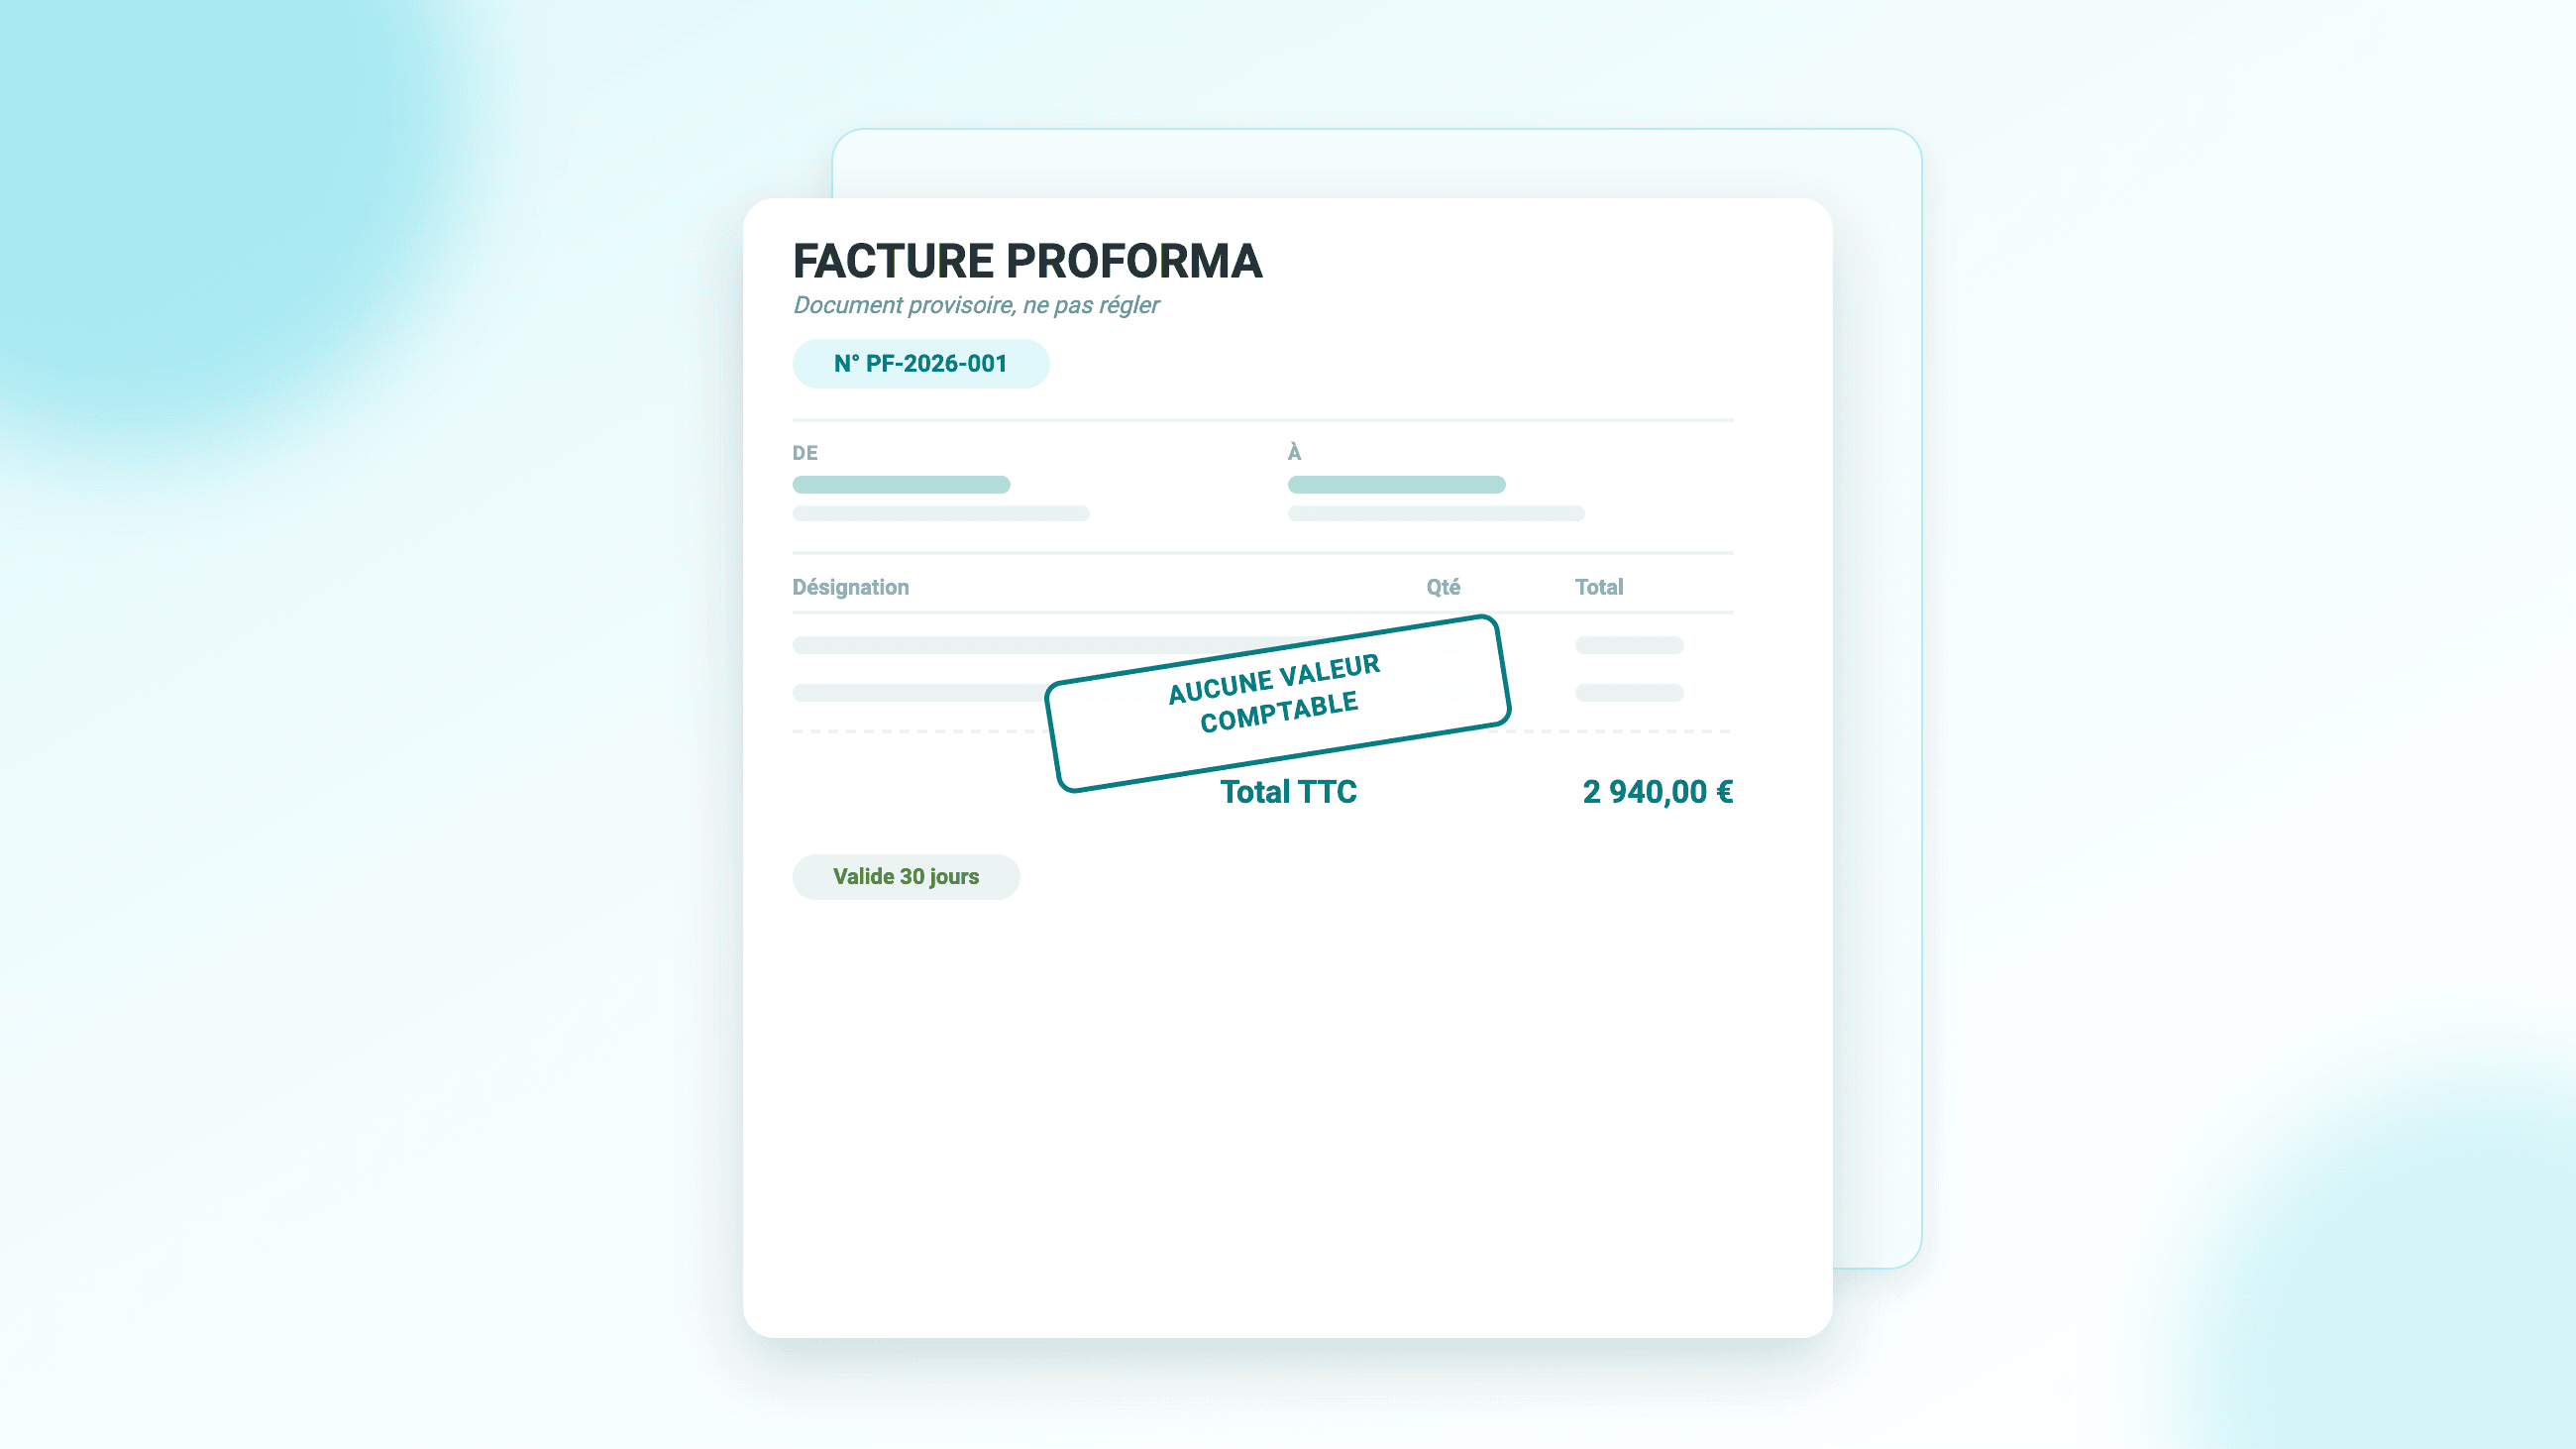
Une facture proforma est un document commercial provisoire qui présente les conditions d’une future transaction, sans constituer une véritable facture. Les petites entreprises et les sociétés exportatrices s’en servent pour communiquer un prix détaillé avant la vente, accomplir une formalité douanière ou appuyer une demande de financement. Ce guide passe en revue la valeur juridique du document, ses cas d’usage, ses différences avec le devis et la facture d’acompte, les informations à y faire figurer et la bonne façon de le convertir en facture définitive.
Qu’est-ce qu’une facture proforma ?
L’expression latine pro forma signifie « pour la forme ». Une facture proforma présente la forme et le contenu prévisionnel d’une transaction, avant que la vente soit définitivement facturée. La douane française la décrit comme un devis reprenant les éléments d’une facture ordinaire, qui n’est pas pris en compte dans la comptabilité de l’entreprise et ne correspond à aucun paiement (source : douane.gouv.fr).
Le document reprend l’essentiel d’une facture classique : coordonnées du vendeur et de l’acheteur, produits ou services envisagés, quantités et prix unitaires, taxes à titre indicatif, frais de transport, montant total prévisionnel, conditions de la transaction. Visuellement, une proforma ressemble donc à une facture. Elle doit rester clairement identifiable grâce à la mention « Facture proforma » en en-tête.
Un document émis avant la transaction
La proforma est établie avant la livraison du produit ou l’exécution de la prestation. Elle donne au destinataire une vision précise de ce que contiendra la future facture si l’opération se réalise. Contrairement à une facture définitive, elle reste modifiable : le vendeur peut corriger une quantité ou ajuster un tarif sans établir d’avoir.
Une facture proforma est-elle obligatoire ?
Non, ce document est facultatif. Une entreprise l’émet quand il répond à un besoin précis : cycle de vente complexe, opération internationale, interlocuteur qui demande un document plus formel qu’une simple estimation. Il ne remplace pas les pièces obligatoires qui devront être établies si la vente se concrétise.
Quelle valeur juridique pour une facture proforma ?
La facture proforma est un document commercial informatif et préparatoire. Elle n’a aucune valeur comptable ni fiscale : elle n’est pas enregistrée dans les comptes, ne déclenche pas l’exigibilité de la TVA et reste en dehors de la séquence officielle de numérotation des factures.
Jamais une pièce comptable
Une facture définitive atteste une opération réalisée et porte un numéro unique dans une séquence chronologique continue. La proforma, qui correspond à une opération encore prévisionnelle, ne doit jamais être comptabilisée comme une vente ou un achat. Sa numérotation est séparée : PF-2026-001 pour une proforma, F-2026-001 pour la première facture définitive de l’année, par exemple.
Une TVA purement indicative
Une proforma peut afficher un montant hors taxes, un taux de TVA et un total TTC pour situer le coût probable de l’opération. Cette TVA reste prévisionnelle : l’émission du document ne la transforme pas en TVA collectée et ne justifie aucune déclaration.
Un document qui n’engage pas les parties
À elle seule, une proforma ne prouve pas qu’une vente a été conclue et n’oblige pas le destinataire à payer. En cas de litige, un juge examine l’ensemble des échanges : devis signé, bon de commande, courriels, preuves de livraison. Une proforma acceptée peut documenter la relation commerciale, sans pour autant valoir facture.
Les erreurs à éviter
Comptabiliser la proforma comme une vente, déclarer la TVA sur sa base, l’intégrer à la numérotation officielle ou s’en servir pour encaisser un acompte : ces confusions exposent à des erreurs de déclaration, voire à une requalification en cas de contrôle fiscal. Pour encaisser une somme avant l’opération, le bon document est la facture d’acompte.
Essayez Toolcie gratuitement
Plan gratuit disponible. Sans carte bancaire. Annulez à tout moment.
Quand utiliser une facture proforma ?
Pour une exportation ou une formalité douanière
C’est le terrain d’origine de la proforma. Elle présente la nature et la valeur de marchandises expédiées à l’étranger quand aucune facture commerciale n’existe encore, ou quand il n’y a pas de vente : envoi d’échantillons, matériel prêté ou de démonstration, retour de produit, expédition entre deux établissements d’une même entreprise.
La valeur déclarée sert au calcul des droits et taxes et aux contrôles : elle doit être établie avec sérieux. Quand la marchandise fait réellement l’objet d’une vente, la proforma ne suffit pas au dédouanement, la douane exige une facture commerciale. Vérifiez les documents demandés selon le pays, le transporteur et le régime douanier concerné.
Pour appuyer une demande de financement
Présentée à une banque, la proforma détaille le coût prévisionnel d’un achat : prêt professionnel, financement d’équipement, crédit documentaire pour l’import-export. Elle ne prouve pas que l’achat a été réalisé ; l’établissement demandera ensuite la facture définitive ou une preuve de paiement.
Pour une validation interne ou un appel d’offres
Quand un achat passe par une validation budgétaire, la proforma fournit un support plus structuré qu’un courriel : fournisseur, détail de l’achat, budget, conditions, validité de l’offre. Même logique dans un appel d’offres privé : elle précise le montant d’une prestation sans enregistrer prématurément une vente non confirmée.
Dans le bâtiment
Les artisans s’en servent pour présenter le coût prévu d’un chantier ou appuyer un financement avant travaux. À ne pas confondre avec la facture de situation, qui facture l’avancement réel des travaux exécutés.
Proforma, devis, facture d’acompte, facture définitive : les différences
Ces quatre documents présentent des informations proches, mais ils n’interviennent pas au même moment et ne produisent pas les mêmes effets.
| Document | Valeur et fonction | Demande de paiement | Comptabilisation | Émission |
|---|---|---|---|---|
| Facture proforma | Présentation informative d’une opération envisagée | Non | Jamais | Avant la transaction |
| Devis | Offre commerciale, contractuelle une fois signée | Non (engage à la signature) | Non | Avant la commande |
| Facture d’acompte | Vraie facture pour un paiement partiel anticipé | Oui | Oui | À la demande d’acompte |
| Facture définitive | Pièce comptable et fiscale qui atteste l’opération | Oui | Oui | À la vente ou à la prestation |
Proforma ou facture définitive. La différence tient à la réalisation de l’opération. La proforma présente une transaction envisagée : provisoire, modifiable, hors comptabilité. La facture définitive atteste une opération facturée, porte un numéro officiel et sert de preuve de la créance.
Proforma ou devis. Le devis est une offre commerciale qui, une fois signée, matérialise l’accord des parties. La proforma est plutôt une simulation détaillée de la future facture ; elle ne remplace pas le devis contractuel.
Proforma ou facture d’acompte. La facture d’acompte est une vraie facture, comptabilisée, qui encaisse une partie du prix avant l’exécution. La proforma ne doit jamais jouer ce rôle.
Que mettre sur une facture proforma ? Modèle et exemple
Aucun formalisme légal ne s’impose à la proforma. Le document doit pourtant être assez précis pour remplir sa fonction sans créer de confusion :
- la mention « Facture proforma » en titre, complétée si besoin d’une précision comme « Document provisoire sans valeur comptable, ne pas régler »
- un numéro propre aux proformas (PF-2026-001), séparé de la séquence comptable
- les coordonnées des deux parties, avec le numéro de TVA intracommunautaire quand l’opération le justifie
- le détail des produits ou services : désignation, quantités, prix unitaires, remises. Pour un envoi international, ajouter l’origine des marchandises, leur poids, leur code douanier et les Incoterms
- les montants indicatifs : total hors taxes, taux et montant de TVA, total TTC, frais de transport, devise
- la durée de validité de l’offre (librement fixée : 15, 30 ou 60 jours selon la volatilité des prix) et les conditions de paiement et de livraison envisagées
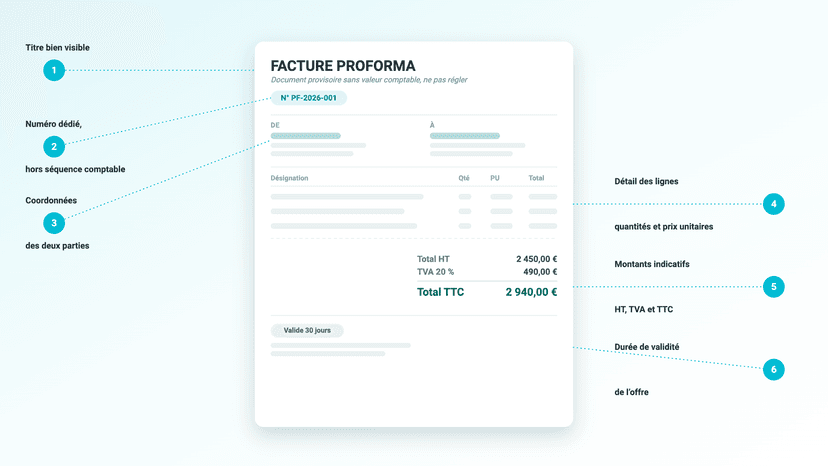
Pour gagner du temps, partez d’un modèle prêt à l’emploi et adaptez-le à votre activité.
→ Téléchargez un modèle de facture gratuit
De la proforma à la facture définitive
Quand la vente se confirme, la proforma ne devient pas une facture par simple renommage. Vérifiez d’abord les informations réelles de l’opération : produits ou prestations effectivement fournis, quantités, prix, remises, régime de TVA, conditions de paiement. La facture définitive doit refléter la réalité, pas une ancienne estimation.
Remplacez ensuite le titre « Facture proforma » par « Facture » et attribuez au document un numéro de la séquence chronologique officielle. Le numéro provisoire ne doit pas devenir le numéro comptable ; conservez-le en référence secondaire pour le suivi du dossier. La facture entre alors en comptabilité et dans les déclarations fiscales. Un logiciel de facturation garde la trace de la proforma tout en créant une facture définitive distincte.
Côté facturation électronique : la proforma, document préparatoire, n’entre pas dans le champ de la réforme. La facture définitive issue de la transaction, elle, pourra l’être (le calendrier est détaillé en FAQ).
Créez une facture proforma dans Toolcie
Dans Toolcie, une facture proforma se crée à partir d’un devis : établissez-le comme d’habitude, avec les coordonnées reprises du répertoire clients, le détail des lignes, les quantités, les prix unitaires et les montants HT, TVA et TTC. Changez ensuite son type de document pour « Facture proforma », directement ou sur un duplicata si vous préférez conserver le devis d’origine intact ; si l’option n’apparaît pas encore dans la liste, cliquez sur « Gérer » pour l’ajouter. La numérotation des proformas reste séparée de la séquence de vos factures définitives : aucun risque de mélanger un document provisoire avec une pièce comptable.
Quand l’opération se confirme, ouvrez le menu contextuel de ce document depuis la page de listing des devis et cliquez sur « Convertir en facture » : la facture générée porte automatiquement le bon type et une numérotation comptable, quel que soit le type du document d’origine. Quand une validation formelle est utile, la signature électronique conforme eIDAS est intégrée au logiciel.
→ Téléchargez un modèle de facture gratuit
→ Découvrez la facturation avec Toolcie
FAQ sur la facture proforma
Est-ce qu’une facture proforma a une valeur légale ? Non. Une facture proforma n’est ni une pièce comptable ni une pièce fiscale, et elle ne suffit pas à obliger le destinataire à payer. En cas de désaccord, elle peut être examinée avec les autres éléments du dossier (devis accepté, bon de commande, preuve de livraison), d’où l’intérêt d’y indiquer des informations exactes et son caractère provisoire.
Peut-on encaisser un paiement sur la base d’une facture proforma ? Non, ce n’est pas le document approprié. Pour demander un versement avant l’opération, il faut établir une facture d’acompte, puis une facture définitive qui mentionne l’acompte déjà versé. Un client peut techniquement payer après réception d’une proforma, mais ce paiement ne dispense pas d’émettre les pièces comptables requises.
Faut-il enregistrer une facture proforma en comptabilité ? Jamais. La douane française précise qu’elle n’est pas prise en compte dans la comptabilité des entreprises et ne correspond à aucun paiement. Conservez-la simplement dans le dossier commercial du client pour suivre les versions et les conditions proposées.
Quelle est la durée de validité d’une facture proforma ? Aucune durée légale ne s’applique : l’émetteur fixe librement la période, souvent 15, 30 ou 60 jours selon la stabilité des prix et les délais de livraison. La date limite doit figurer clairement sur le document. Une fois dépassée, il suffit d’établir une nouvelle proforma avec des montants actualisés.
La facture proforma est-elle concernée par la facturation électronique ? Non : n’étant pas une facture définitive, elle reste hors du champ de l’obligation d’émission des factures électroniques. En France, la réforme prévoit que toutes les entreprises devront pouvoir recevoir des factures électroniques au 1ᵉʳ septembre 2026 (les grandes entreprises et les ETI devront aussi les émettre à cette date), puis que les TPE, PME et micro-entreprises devront les émettre au 1ᵉʳ septembre 2027 (source : economie.gouv.fr). La facture définitive issue de la conversion d’une proforma devra donc être conforme aux obligations applicables.
Fondateur de Toolcie
Clément a fondé Toolcie en 2018 parce qu’il ne trouvait pas le logiciel dont il avait besoin. Il suit de près les évolutions réglementaires liées à la facturation professionnelle.
Voir le profil LinkedInArticles connexes

Commencez votre essai gratuit de 14 jours
Rejoignez plus de 2 000 professionnels qui gagnent du temps chaque jour avec Toolcie.
Plan gratuit disponible. Sans carte bancaire. Annulez à tout moment.